Franchising
Riscos das Franquias de Crédito, Seguros e Consórcios

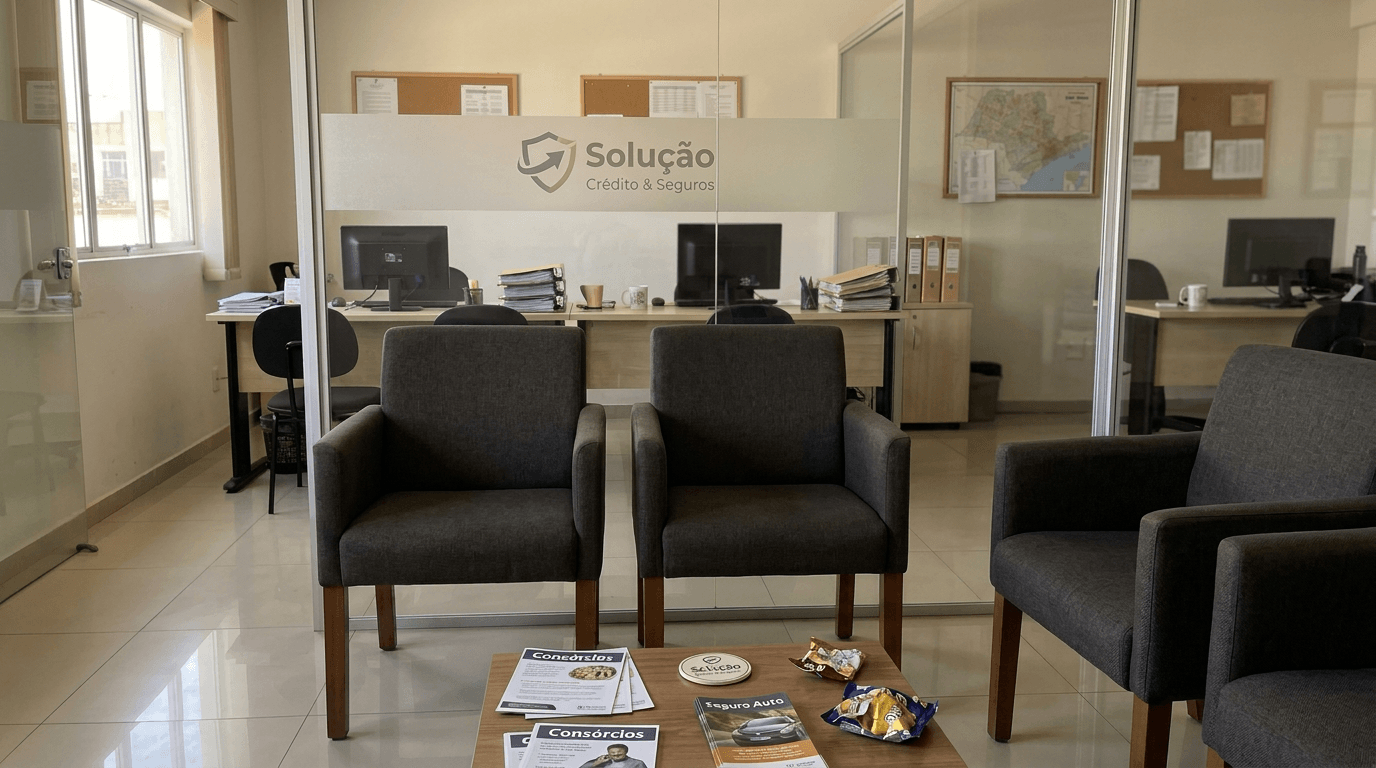
Entrar no setor financeiro por meio de uma franquia pode ser uma decisão transformadora. Mas nenhuma oportunidade real vem sem riscos reais.
Compreender os desafios específicos desse segmento não é pessimismo, é preparo. Quem entra informado age com mais segurança, constrói uma operação sustentável e protege o que mais importa: a confiança do cliente.
O que torna as franquias financeiras diferentes das demais
Quando alguém decide abrir uma franquia de alimentação ou varejo, o maior risco costuma ser operacional: fluxo de caixa, localização, gestão de equipe.
No setor financeiro, o jogo é diferente.
Franquias de crédito, seguros e consórcios operam em um ambiente altamente regulado, onde o erro não é apenas um problema de gestão — pode ser um problema legal com consequências sérias.
O franqueado que entra nesse nicho assume, na prática, uma responsabilidade que vai muito além de vender um produto ou prestar um serviço.
Ele passa a lidar com dinheiro, contratos de longo prazo e expectativas financeiras reais de pessoas físicas e jurídicas. Isso muda completamente o peso de cada decisão.
Outro ponto crucial: a confiança é o ativo central do negócio.
Diferente de uma franquia de moda ou gastronomia, onde uma experiência ruim pode ser esquecida, no setor financeiro uma única falha pode destruir a reputação do franqueado de forma permanente.
Além disso, há a questão da cadeia regulatória. O franqueado não opera de forma isolada.
Ele está conectado a órgãos reguladores, a parceiros institucionais e a uma rede que também é avaliada coletivamente. Uma infração local pode ter impacto sistêmico.
Esse contexto de responsabilidade ampliada é o ponto de partida para entender todos os riscos do setor.
Quem entra sem compreender esse ambiente tende a subestimar os desafios — e pagar um preço alto por isso.
Veja também:
Compliance: o risco que poucos franqueados levam a sério no início
Compliance é uma das palavras mais faladas no setor financeiro — e uma das menos compreendidas por quem está começando.
Na prática, compliance significa estar em conformidade com todas as regras, leis e normas que regulam a sua operação. No setor financeiro, isso não é opcional. É condição para funcionar.
Quem regula esse mercado?
Os principais órgãos que fiscalizam as atividades de franquias financeiras no Brasil são:
- Banco Central do Brasil (BCB): regula operações de crédito, correspondentes bancários e instituições financeiras em geral.
- SUSEP (Superintendência de Seguros Privados): fiscaliza o mercado de seguros, previdência complementar aberta e capitalização.
- CNSP (Conselho Nacional de Seguros Privados): define as diretrizes do setor de seguros.
- Associações de administradoras de consórcio: atuam sob regulação do Banco Central no segmento de grupos.
Cada um desses órgãos possui normas específicas que o franqueado precisa conhecer e seguir — mesmo que a franqueadora seja quem detenha as autorizações principais.
O que acontece quando o compliance é ignorado?
As consequências são concretas e podem ser devastadoras:
- Multas administrativas aplicadas pelos órgãos reguladores.
- Suspensão temporária ou definitiva das atividades.
- Cancelamento da autorização de operação da franqueadora, afetando toda a rede.
- Responsabilização civil e criminal do franqueado em casos mais graves.
E o mais delicado: muitas dessas infrações não são intencionais.
Um colaborador mal treinado que promete algo fora das condições do produto, um contrato apresentado de forma incompleta, ou uma venda feita sem a devida explicação de riscos — tudo isso pode gerar uma infração regulatória.
O compliance precisa ser tratado como prioridade desde o primeiro dia de operação, não como algo que será resolvido “depois que o negócio estiver rodando”.
Risco de reputação: como um erro pode custar mais do que dinheiro
No setor financeiro, reputação não é apenas imagem. É o principal ativo que sustenta toda a operação.
Um cliente satisfeito indica. Um cliente insatisfeito — especialmente com questões financeiras — reclama em todos os canais disponíveis.
E o impacto vai muito além de uma estrela a menos no Google.
A reputação do franqueado e da rede são inseparáveis. Uma reclamação grave contra uma unidade pode aparecer associada à marca inteira, afetando outras unidades e a própria franqueadora.
Como um único erro se multiplica
Imagine um atendimento onde o consultor não explicou adequadamente as condições de um consórcio. O cliente sente que foi enganado e registra uma reclamação no Procon, no Reclame Aqui e nas redes sociais.
Esse conteúdo negativo:
- Aparece nas buscas pelo nome da franquia.
- Reduz a conversão de novos leads que pesquisam antes de contratar.
- Gera desconfiança em clientes ativos, que podem cancelar contratos.
- Atrai atenção de órgãos reguladores, que monitoram reclamações recorrentes.
Tudo isso por um único atendimento mal conduzido.
A gestão da reputação, portanto, não é uma ação pontual de marketing. É um processo contínuo de monitoramento, resposta a reclamações, treinamento de equipe e consistência no padrão de atendimento.
Quem negligencia esse ponto descobre tarde demais o custo real de recuperar a confiança perdida.
O perigo das promessas agressivas de ganho
Esse é um dos riscos mais graves — e mais comuns — no setor de franquias financeiras.
A pressão por resultados, combinada com um produto que parece “fácil de vender”, leva muitos franqueados e seus consultores a exagerar nas promessas feitas ao cliente.
Prometer rentabilidade elevada, retorno garantido ou vantagens que não estão previstas no contrato é uma prática ilegal no Brasil, regulada tanto pelo Código de Defesa do Consumidor quanto pelos órgãos setoriais.
Os riscos concretos para o franqueado
- Processos judiciais movidos por clientes que se sentiram lesados.
- Denúncias ao Procon e ao órgão regulador competente.
- Rescisão contratual pela franqueadora, que pode se responsabilizar solidariamente.
- Dano à reputação pessoal do franqueado e da sua unidade.
- Sanções administrativas aplicadas diretamente ao responsável pela operação.
E existe um risco ainda mais silencioso: a promessa agressiva cria uma expectativa que o produto simplesmente não consegue cumprir.
Quando o cliente percebe a diferença entre o que foi prometido e o que foi entregue, a relação se rompe — e raramente é recuperada.
Vender bem significa vender com clareza. O cliente que entende o que está contratando tende a permanecer, indicar e voltar. O cliente que se sentiu enganado faz o oposto.
Dependência de parceiros institucionais: bancos, seguradoras e administradoras
Um aspecto estrutural que muitos candidatos a franqueados não consideram com a devida atenção é a dependência operacional de terceiros.
No setor financeiro, o franqueado raramente opera com produto próprio. Ele distribui, intermedia ou representa produtos de bancos, seguradoras, administradoras de consórcio e outras instituições.
Isso cria uma vulnerabilidade real: decisões que impactam diretamente o negócio do franqueado são tomadas por pessoas que não fazem parte da sua operação.
O que pode mudar sem que você controle?
- Alterações na política de comissões de bancos parceiros, reduzindo a margem do franqueado da noite para o dia.
- Suspensão ou descontinuação de produtos por parte de seguradoras ou administradoras.
- Mudanças nos critérios de aprovação de crédito, dificultando conversões que antes eram simples.
- Fusões, aquisições ou reestruturações dos parceiros institucionais, que podem alterar contratos e condições.
Nenhum desses eventos é culpa do franqueado — mas todos impactam diretamente seu faturamento.
O ponto de atenção aqui é avaliar, antes de entrar, quantos parceiros institucionais a franqueadora possui e como ela lida com a substituição ou diversificação de produtos quando um parceiro muda as condições.
Redes com portfólio diversificado e múltiplos parceiros oferecem mais resiliência. Redes dependentes de um único banco ou uma única seguradora concentram riscos demais nas mãos do franqueado.
A fragilidade da confiança do cliente no setor financeiro
Existe uma diferença fundamental entre comprar um serviço financeiro e comprar qualquer outro produto.
Quando alguém contrata um seguro, solicita crédito ou entra em um consórcio, está colocando suas finanças, sua segurança e, muitas vezes, seus projetos de vida nas mãos de outra pessoa.
Esse peso emocional e prático torna o cliente do setor financeiro particularmente sensível a qualquer sinal de inconsistência.
Por que a confiança é tão difícil de recuperar aqui?
Em outros segmentos, um problema resolvido pode resgatar a relação com o cliente. No setor financeiro, isso raramente acontece com a mesma facilidade.
Os motivos são claros:
- O produto é intangível: o cliente não vê, não toca e só percebe o valor — ou a falta dele — em momentos críticos.
- O impacto de uma falha é financeiro e emocional: atraso em sinistro, consórcio mal gerido ou crédito mal explicado afetam diretamente a vida da pessoa.
- A percepção de enganação é permanente: uma vez que o cliente acredita que foi mal atendido ou induzido ao erro, é quase impossível reverter essa impressão.
A confiança, nesse setor, é construída lentamente e pode ser destruída em minutos.
Isso exige que o franqueado mantenha um padrão de atendimento absolutamente consistente — não apenas nas primeiras semanas, mas ao longo de toda a operação.
Vendas éticas: exigência regulatória e estratégica, não diferencial
É comum ver redes financeiras usando “venda ética” como ponto de diferenciação no mercado.
Mas aqui vai uma verdade importante: ética nas vendas não é diferencial competitivo. É requisito mínimo para operar.
Os órgãos reguladores do setor financeiro exigem explicitamente que os produtos sejam apresentados de forma clara, completa e sem omissões relevantes. Isso está documentado em normas do Banco Central, da SUSEP e do Código de Defesa do Consumidor.
O que significa vender de forma responsável na prática?
- Apresentar todas as condições do produto, incluindo custos, prazos e riscos.
- Não omitir informações que possam influenciar a decisão do cliente.
- Não usar pressão ou urgência artificial para fechar contratos.
- Garantir que o cliente compreendeu o que está contratando antes de assinar.
- Documentar adequadamente o processo de venda.
Esses não são diferenciais. São obrigações.
O franqueado que trata ética como “algo a mais que fazemos” já está operando com um entendimento equivocado do negócio.
A boa notícia é que, quando a prática ética é incorporada como cultura, ela se torna também uma vantagem real: clientes que se sentem respeitados permanecem, recomendam e constroem a base de sustentação do negócio no longo prazo.
Mas isso é consequência — não o ponto de partida.
Treinamento, capacitação e cultura interna como fatores de mitigação de risco
Boa parte dos riscos discutidos até aqui tem uma origem comum: pessoas que não estavam suficientemente preparadas para atuar no setor.
Seja um consultor que prometeu algo que o produto não entrega, seja um atendente que não explicou adequadamente as condições de um contrato — o problema começa com a ausência de capacitação.
Investir em treinamento não é custo. É gestão de risco.
O que uma cultura de capacitação protege?
- Risco regulatório: equipes bem treinadas conhecem os limites do que pode e do que não pode ser dito ou prometido.
- Risco de reputação: atendimentos bem conduzidos geram menos reclamações e mais indicações.
- Risco financeiro: consultores preparados convertem melhor, retêm clientes e reduzem cancelamentos.
- Risco jurídico: processos e demandas são menos prováveis quando o padrão de conduta é elevado.
Mas o treinamento isolado não é suficiente.
É a cultura interna que sustenta os comportamentos corretos no dia a dia, especialmente quando não há supervisão direta ou quando a pressão por resultados aumenta.
O franqueado que constrói uma equipe alinhada com valores claros — transparência, responsabilidade, respeito ao cliente — está criando o mais eficiente sistema de proteção que um negócio financeiro pode ter.
Esse alinhamento precisa ser reforçado de forma contínua, não apenas no onboarding.
Como avaliar se uma rede franqueadora oferece suporte real ao franqueado
Uma das perguntas mais importantes — e menos feitas — durante o processo de escolha de uma franquia financeira é: quem fica com o risco quando algo dá errado?
Em redes bem estruturadas, a franqueadora oferece suporte ativo nas frentes que mais impactam o risco do franqueado. Em redes problemáticas, ela transfere toda a responsabilidade contratualmente — sem oferecer as ferramentas para gerenciá-la.
Critérios práticos para avaliar o suporte real
Suporte de compliance:
- A franqueadora tem equipe dedicada a atualizar o franqueado sobre mudanças regulatórias?
- Existe um manual de conduta atualizado e de fácil acesso?
- Há canais de consulta para dúvidas sobre limites regulatórios?
Suporte jurídico:
- A rede oferece orientação jurídica em caso de reclamações ou processos?
- O contrato distribui os riscos de forma equitativa ou concentra tudo no franqueado?
Suporte de reputação:
- Existe um protocolo claro para gestão de crises e reclamações?
- A franqueadora monitora ativamente a reputação da rede online?
Suporte operacional e de treinamento:
- Os treinamentos são contínuos ou acontecem apenas na abertura?
- Há reciclagem periódica sobre produtos, regulação e conduta?
Fale com franqueados ativos. Pergunte diretamente como a franqueadora agiu nas últimas situações de crise ou mudança regulatória. Essa resposta vale mais do que qualquer material de apresentação.
Sinais de alerta antes de assinar qualquer contrato no setor
A due diligence — processo de investigação antes de fechar um negócio — é indispensável em qualquer franquia.
No setor financeiro, ela é crítica.
Alguns sinais de alerta são fáceis de ignorar quando o entusiasmo com a oportunidade fala mais alto. Mas ignorá-los pode significar entrar em uma operação que traz mais riscos do que retornos.
Fique atento a estes pontos:
Documentação e transparência:
- Ausência de COF (Circular de Oferta de Franquia) completa e atualizada.
- Falta de clareza sobre quais autorizações regulatórias a rede possui.
- Contratos com cláusulas vagas sobre responsabilidades do franqueado.
Promessas e projeções:
- Projeções de faturamento sem base em dados reais de outras unidades.
- Garantias de retorno dentro de prazos específicos.
- Discurso que minimiza riscos ou os ignora completamente.
Suporte e estrutura:
- Ausência de equipe de compliance ou jurídico identificável na franqueadora.
- Treinamento apenas inicial, sem plano de capacitação contínua.
- Dificuldade em falar com franqueados ativos durante o processo de avaliação.
Rede e histórico:
- Histórico de reclamações recorrentes contra a marca nos órgãos de defesa do consumidor.
- Alta rotatividade de franqueados sem explicação clara.
- Rede muito recente sem histórico verificável de operação.
“A pressa de assinar é, quase sempre, o maior inimigo de uma decisão bem tomada.”
Tome o tempo necessário. Questione tudo. E só avance quando as respostas forem claras, completas e verificáveis.
Atuar em franquias de crédito, seguros e consórcios exige mais do que capital: exige postura profissional, preparo regulatório e compromisso ético permanente. Os riscos existem, mas são gerenciáveis quando o franqueado entra com os olhos abertos.
Pesquise com profundidade, questione a franqueadora, consulte especialistas e nunca avance sem entender completamente o que está assumindo. Informação sólida é o melhor investimento que você pode fazer antes de qualquer assinatura.
Conteúdo complementar: Franquias de serviços financeiros, crédito e seguros
Quer ajuda para escolher a franquia certa?
A assessoria da Franchise Store analisa o seu perfil, capital disponível e objetivos para indicar as melhores oportunidades.
Descobrir Qual Franquia Faz Sentido Para Mim →Veja também
Expo Franchising ABF Rio 2026: o que esperar da feira de franquias no Riocentro, de 5 a 7 de novembro
Franquia de farmácia em condomínio: o que a Apêpê promete por R$ 75 mil e o que checar antes de investir
16 franquias baratas a partir de R$ 2 mil: o que o preço de entrada esconde